국민행복드림 상담
여러 금융기관에 분산된 채무 현황을 확인하고 대환 가능 여부와 진행 조건을 안내합니다.
신용대출 기존 대출 현황 점검
대출별 남은 원금, 금리, 월 납부액과 상환 기간을 정리하여 현재 부담을 확인합니다.
신용대출 금리·상환 조건 비교
기존 조건과 대환 후 예상 조건을 비교하고 총상환금액과 부대비용을 함께 살펴봅니다.
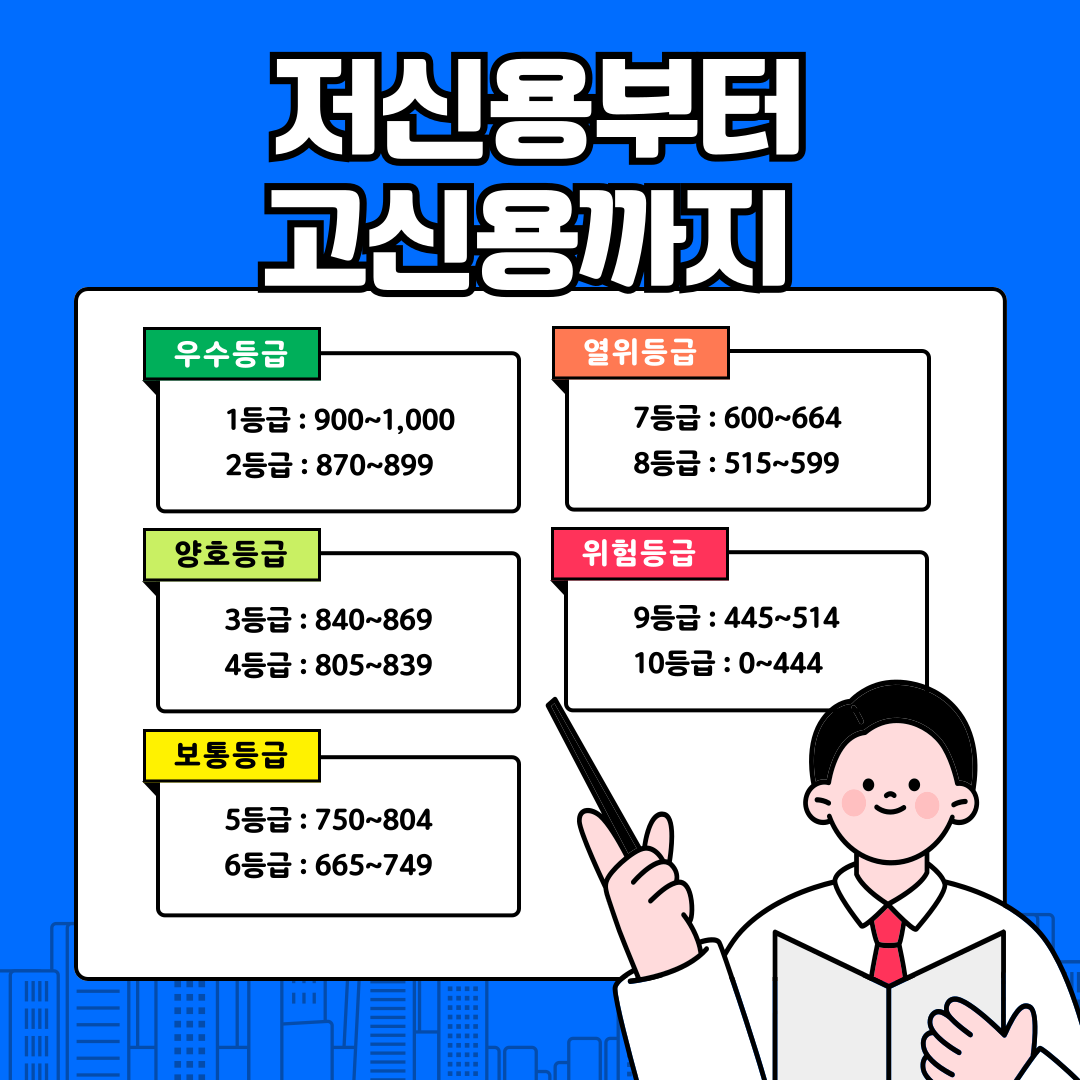
대환 가능 여부 확인
소득, 재직, 채무와 신용 상태 등 기본 조건을 바탕으로 상담 가능한 방향을 검토합니다.

필요 서류 안내
재직 및 기존 채무 확인에 필요한 자료를 진행 단계에 맞춰 안내합니다.
비대면 빠른 상담
방문이 어려운 경우 전화나 온라인으로 기본 조건과 상담 절차를 편리하게 확인할 수 있습니다.
주택담보대출한도, 신용대출을 먼저 받았더니 줄었어요
작성자
수원농부
작성일
2026-10-28 11:31
조회
3
급한 일로 신용대출을 먼저 받아 두고 몇 달 뒤 주택담보대출을 상담받았습니다.
은행은 지금 갚고 있는 신용대출 원리금까지 더해 소득과 견줘 본다고 하더군요.
순서를 바꿨다면 주택담보대출한도가 더 나왔을 수도 있었겠습니다.
집값 기준과 소득 기준이 어떻게 맞물리는지 보여 주는 글이에요.
현재 글이 속한 목록 페이지 글 미리보기
1페이지 · 15개 기준- 1 일부 상환에도 주담대중도상환수수료가 붙는지 물어봤어요
- 2 주택담보대출한도, 신용대출을 먼저 받았더니 줄었어요 현재글
- 3 대환 하기 전에 중도상환수수료부터 확인했어요
- 4 주택담보대출금리 낮은 곳으로 옮기기 전 계산
- 5 대출상환계산기, 원리금균등과 원금균등 차이
- 6 중도상환수수료 없는 대출 있나요
- 7 중도상환수수료계산 직접 해 보기
- 8 주택담보대출 금리 비교 전에 한도
- 9 아파트담보대출한도 계산 메모
- 10 주택담보대출한도조회 결과가 은행마다 달라요
- 11 대환 하려는데 수수료 내고도 이득일까요?
- 12 중도상환수수료없는대출 찾기 전에 알아 둘 날짜
- 13 대출상환계산기로 한 해 갚을 돈부터 셈한 메모
- 14 주택담보대출금리가 같아도 한도가 다른 건 왜일까요?
- 15 아파트담보대출, 신용대출이 있으면 한도가 줄어드는 까닭